


 服务热线:15077866422



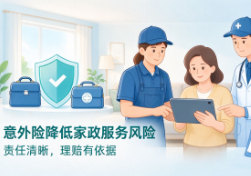
意外险降低家政服务风险
2026 年下半年,各地行业协会、保险公司联合家政企业,持续推广家政专项保险产品,除传统家政人员意外险之外,家政第三者责任险、财产损坏险、老人照护专项责任险逐步普及,保险成为家政服务风险兜底的重要工具,缓解家政过程中物品损坏、老人摔倒、意外受伤之后的赔付纠纷,为家政机构、服务人员、家庭三方分担风险。家政入户场景风险分散且复杂:保洁擦窗摔伤、搬运物品磕碰损坏贵重家具、陪护老人时老人意外跌倒、母婴护理过程中发生意外,一旦出事,三方很容易互相推诿责任。
很多小型中介门店没有配套保险,出事之后机构直接失联,家政人员收入有限,赔付能力不足,家庭维权耗时耗力。过去很多家政保险产品单一,大多只保家政员自身意外,对客户家里财物损失、第三方意外保障不足,无法覆盖家庭最关心的风险.新版家政保险产品做了细分设计:基础版包含家政人员意外伤害、医疗责任;进阶第三者责任险保障服务期间造成客户物品损坏、人身伤害;养老陪护专项险,专门针对高龄老人跌倒、意外呛咳等居家照护场景,设置差异化保额。
投保方式也更加灵活,员工制企业可以统一给全员年缴投保;钟点工、散单家政人员,可以按次、按服务周期投保,下单时同步投保,一单一保,适合线上平台的碎片化订单。多地家政主管部门、行业协会开始引导行业形成 “无保险不上岗” 的共识,在南京、杭州等城市,已经鼓励正规家政机构把保险保单作为合同附件,提前给客户展示保障范围、保额、免责条款,不隐瞒保险限制。同时监管部门提醒,保险不等于免责,家政人员违规操作、故意损坏财物、严重违反服务规范的情况,保险可以拒赔,责任依然由相关方承担。
客户不能因为买了保险就放松对服务人员背景核验、服务过程监督。不少家政企业反馈,配齐保险之后,客户信任度明显提升,纠纷调解难度下降,原本很多谈不拢的赔付矛盾,由保险公司介入定损理赔,减少企业现金流压力。对于家政从业者来说,保险也能减轻工作意外带来的经济负担,降低从业顾虑。下一步,行业协会计划推动保险产品标准化,统一保障范围、免责说明,避免市面上部分低价家政保险设置大量隐形免责条款,出现投保之后理赔难的问题,让家政保险真正成为家政消费的安全垫。
- 上一篇:养老陪护缺口加速补齐
- 下一篇:没有了

 扫描二维码
